اعتبارسنجی بانکی چیست و چرا پیش از دریافت تسهیلات اهمیت دارد؟

در شرایطی که دریافت وام و استفاده از بسیاری از خدمات اعتباری به بررسی سوابق مالی افراد وابسته است، آگاهی از وضعیت اعتباری میتواند نقش مهمی در تصمیمگیریهای مالی داشته باشد. بانکها و مؤسسات اعتباری برای ارزیابی متقاضیان تسهیلات، تنها به میزان درآمد یا مدارک شغلی آنها توجه نمیکنند؛ بلکه سابقه بازپرداخت بدهیها، تعهدات مالی و نحوه عمل به مسئولیتهای اعتباری نیز میتواند در ارزیابی پرونده مؤثر باشد. به همین دلیل، اعتبارسنجی بانکی به یکی از موضوعات مهم در مدیریت امور مالی افراد تبدیل شده است.
بسیاری از متقاضیان وام زمانی به فکر بررسی وضعیت اعتباری خود میافتند که برای دریافت تسهیلات اقدام کردهاند یا در فرایند تشکیل پرونده با پرسشهایی درباره سابقه مالی خود مواجه شدهاند. درحالیکه بررسی زودتر این اطلاعات میتواند به شناسایی مشکلات احتمالی و برنامهریزی بهتر برای درخواستهای مالی آینده کمک کند.
اعتبارسنجی بانکی چیست؟
اعتبارسنجی بانکی فرایندی برای ارزیابی وضعیت اعتباری اشخاص بر اساس اطلاعات و سوابق مالی در دسترس است. در این فرایند، دادههای مرتبط با تعهدات اعتباری و نحوه ایفای آنها بررسی میشود تا تصویری کلی از وضعیت اعتباری فرد به دست آید.
برای مثال، سابقه پرداخت بهموقع اقساط، وجود بدهیهای معوق، نحوه بازپرداخت تسهیلات قبلی و برخی تعهدات مالی ثبتشده ممکن است در ارزیابی اعتباری نقش داشته باشند. اطلاعات مورد استفاده و شیوه محاسبه امتیاز نیز به نظام اعتبارسنجی و مقررات مربوط بستگی دارد.
هدف از اعتبارسنجی این است که تصمیمگیری درباره اعطای اعتبار بر پایه اطلاعات منظمتر و ارزیابی دقیقتری انجام شود. البته نتیجه اعتبارسنجی بهتنهایی به معنای تأیید یا رد قطعی درخواست وام نیست؛ زیرا بانک یا مؤسسه ارائهدهنده تسهیلات ممکن است معیارهای دیگری مانند درآمد، نوع ضمانت، مبلغ وام و شرایط اختصاصی محصول اعتباری را نیز بررسی کند.
امتیاز اعتباری چه اطلاعاتی در اختیار متقاضی قرار میدهد؟
امتیاز اعتباری یکی از شاخصهایی است که میتواند برای ارزیابی وضعیت مالی و اعتباری یک شخص مورد استفاده قرار گیرد. این امتیاز معمولاً بر اساس مدل مشخصی محاسبه میشود و معنای دقیق آن به روش ارزیابی و معیارهای مورد استفاده در سامانه مربوط بستگی دارد.
اهمیت این شاخص زمانی بیشتر میشود که فرد قصد داشته باشد برای دریافت تسهیلات بانکی اقدام کند یا پیش از ایجاد یک تعهد مالی جدید، وضعیت سوابق اعتباری خود را بشناسد.
بررسی گزارش اعتباری میتواند به افراد کمک کند تا از برخی اطلاعات ثبتشده درباره تعهدات مالی خود آگاه شوند، موارد نیازمند پیگیری را شناسایی کنند و برای بهبود رفتار مالی در آینده برنامهریزی داشته باشند. البته برای تفسیر صحیح نتیجه باید به جزئیات گزارش و توضیحات ارائهشده از سوی سامانه اعتبارسنجی توجه کرد.
چه عواملی ممکن است بر وضعیت اعتباری افراد تأثیر بگذارند؟
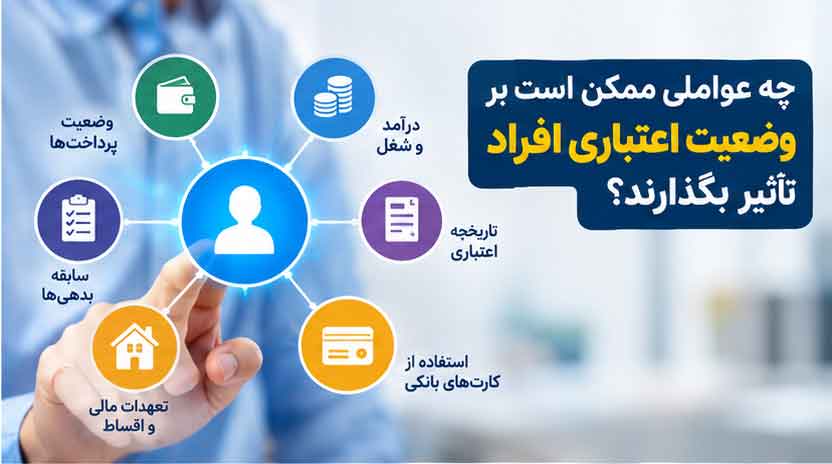
وضعیت اعتباری افراد معمولاً حاصل مجموعهای از سوابق و اطلاعات مالی است. بنابراین، نمیتوان یک عامل را در تمام شرایط تعیینکننده دانست. بااینحال، چند موضوع در ارزیابیهای اعتباری اهمیت ویژهای دارند.
۱. سابقه پرداخت اقساط
پرداخت منظم اقساط در موعد مقرر، نشانهای از پایبندی به تعهدات مالی محسوب میشود. در مقابل، تأخیرهای ثبتشده در پرداخت بدهیها ممکن است بر ارزیابی اعتباری اثر منفی داشته باشند. افرادی که تسهیلات فعال دارند، بهتر است تاریخ سررسید اقساط را بهصورت منظم پیگیری کنند.
۲. بدهیهای معوق و تعهدات پرداختنشده
بدهیهای معوق یا تعهدات مالی تسویهنشده، بسته به نوع اطلاعات ثبتشده و ضوابط نظام اعتبارسنجی، میتوانند در بررسی وضعیت اعتباری مؤثر باشند. اگر فرد از وجود بدهی یا تأخیر احتمالی اطلاع ندارد، بررسی گزارش اعتباری میتواند نقطه شروع مناسبی برای پیگیری موضوع باشد.
۳. سوابق تسهیلات قبلی
سوابق مرتبط با تسهیلات گذشته نیز ممکن است در ارزیابی وضعیت اعتباری نقش داشته باشند. نحوه بازپرداخت، وضعیت تسویه و اطلاعات ثبتشده درباره تعهدات قبلی میتوانند در کنار سایر دادهها بررسی شوند.
۴. تعهدات مالی و ضمانتها
در برخی شرایط، تعهداتی که شخص در قالب ضمانت یا سایر مسئولیتهای مالی پذیرفته است، ممکن است اهمیت پیدا کنند. به همین دلیل، پیش از قبول ضمانت برای دیگران، بهتر است فرد از مسئولیتهای قانونی و مالی این اقدام آگاه باشد.
نکته مهم این است که عوامل مؤثر و میزان تأثیر هرکدام در تمام سامانهها یکسان نیست. برای ارزیابی دقیق باید گزارش و معیارهای همان نظام اعتبارسنجی بررسی شود.
چرا بهتر است پیش از درخواست وام، وضعیت اعتباری خود را بررسی کنیم؟
بررسی وضعیت اعتباری پیش از مراجعه به بانک میتواند به آمادگی بیشتر متقاضی کمک کند. بسیاری از افراد تصور میکنند تا زمانی که برای دریافت تسهیلات اقدام نکردهاند، نیازی به بررسی سوابق مالی ندارند؛ اما آگاهی زودهنگام از اطلاعات اعتباری، امکان پیگیری مشکلات احتمالی را فراهم میکند.
برای نمونه، ممکن است شخص از ثبت یک تأخیر قدیمی، باقیماندن یک تعهد یا وجود مغایرت در اطلاعات مالی خود اطلاع نداشته باشد. شناسایی چنین مواردی پیش از تشکیل پرونده، فرصت بیشتری برای بررسی و پیگیری در اختیار او قرار میدهد.
همچنین، افرادی که قصد دارند در آینده برای خرید کالا، تأمین سرمایه کسبوکار یا سایر نیازهای مالی از تسهیلات استفاده کنند، میتوانند با شناخت وضعیت اعتباری خود، برنامهریزی واقعبینانهتری داشته باشند.
البته بررسی اعتبار به معنای تضمین دریافت وام نیست. تصمیم نهایی به ضوابط بانک، نوع تسهیلات، شرایط متقاضی و سایر معیارهای مربوط وابسته است.
چگونه گزارش اعتبارسنجی بانکی را دریافت کنیم؟
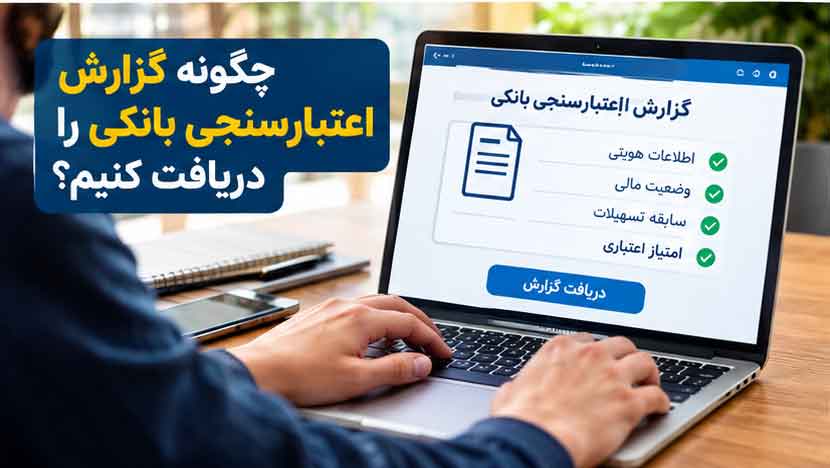
برای اطلاع از وضعیت اعتباری، متقاضیان میتوانند از خدمات معتبر ارائهدهنده استعلام استفاده کنند. در انتخاب این خدمات، بهتر است به شفافیت مراحل، مشخصبودن هزینه احتمالی، حفظ اطلاعات شخصی و ارائه توضیحات روشن درباره نتیجه استعلام توجه شود.
یکی از گزینههای در دسترس، استفاده از خدمات آنلاین پیشخوانک است. کاربران میتوانند برای آشنایی با جزئیات این خدمت و بررسی مراحل مربوط، به صفحه اعتبارسنجی بانکی در پیشخوانک https://pishkhanak.com/services/credit-score-rating مراجعه کنند.
استفاده از خدمات آنلاین میتواند دسترسی به فرایند استعلام را سادهتر کند؛ بااینحال، متقاضی باید اطلاعات موردنیاز را با دقت وارد کند و پیش از ثبت درخواست، شرایط و جزئیات خدمت را مطالعه کند. همچنین، اطلاعات حساس بانکی و هویتی نباید در اختیار وبسایتها یا اشخاص نامعتبر قرار گیرد.
اگر نتیجه اعتبارسنجی مطلوب نباشد، چه باید کرد؟
مشاهده نتیجهای که با انتظار فرد مطابقت ندارد، لزوماً به معنای بستهشدن مسیر دریافت تسهیلات نیست. نخستین اقدام، بررسی دقیق اطلاعات گزارش و شناسایی علت احتمالی نتیجه است.
اگر گزارش به بدهی معوق یا اقساط پرداختنشده اشاره دارد، فرد باید وضعیت بدهی را از مرجع مربوط پیگیری کند. درصورتیکه اطلاعاتی اشتباه یا قدیمی به نظر برسد، لازم است موضوع از طریق بانک، مؤسسه مالی یا مرجع مسئول ثبت و اصلاح اطلاعات دنبال شود.
از سوی دیگر، اصلاح وضعیت اعتباری معمولاً به پیگیری منظم تعهدات مالی و گذشت زمان نیاز دارد و نمیتوان برای آن نتیجه فوری یا امتیاز مشخصی را تضمین کرد. وعدههایی مانند حذف قطعی تمام سوابق منفی در مدت کوتاه، بدون پشتوانه رسمی، باید با احتیاط بررسی شوند.
چند توصیه برای مدیریت بهتر سابقه اعتباری
برای حفظ وضعیت اعتباری مناسب، رعایت چند اصل ساده میتواند مفید باشد:
- اقساط و بدهیها را در موعد مقرر پرداخت کنید.
- تاریخ سررسید تعهدات مالی را ثبت و پیگیری کنید.
- پیش از پذیرفتن ضمانت دیگران، از مسئولیتها و پیامدهای احتمالی آن آگاه شوید.
- گزارش اعتباری خود را در صورت نیاز و از مسیرهای معتبر بررسی کنید.
- در صورت مشاهده مغایرت، از مرجع مسئول درخواست پیگیری و اصلاح اطلاعات کنید.
- پیش از دریافت تسهیلات جدید، توان بازپرداخت و هزینههای آن را بهدقت بسنجید.
- اطلاعات هویتی و بانکی خود را فقط در سامانههای قابل اعتماد وارد کنید.
این اقدامات علاوه بر کمک به مدیریت بهتر تعهدات مالی، باعث میشوند فرد با شناخت بیشتری برای درخواست وام یا سایر خدمات اعتباری اقدام کند.
پیشخوانک؛ راهی برای دسترسی آنلاین به خدمات استعلامی
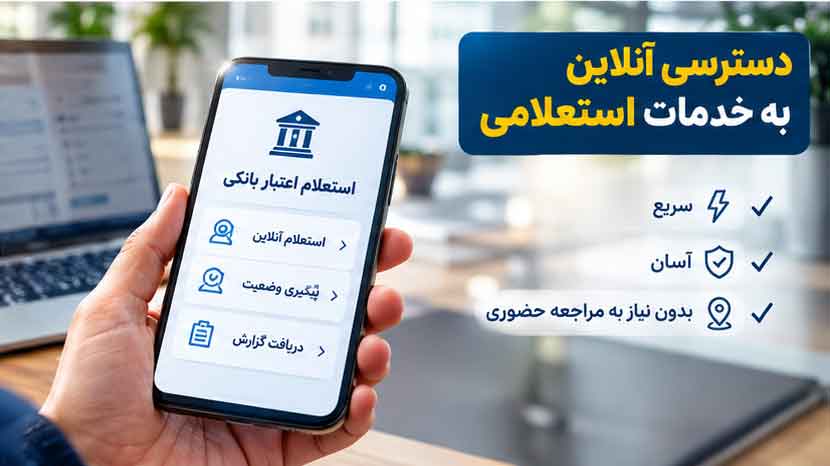
گسترش خدمات آنلاین باعث شده است کاربران برای پیگیری بخشی از امور بانکی و استعلامی خود، گزینههای اینترنتی بیشتری در اختیار داشته باشند. در این میان، آشنایی با مراحل انجام استعلام و بررسی اطلاعات پیش از ثبت درخواست اهمیت دارد.
پیشخوانک در حوزه خدمات بانکی و استعلامی فعالیت میکند و صفحه اختصاصی اعتبارسنجی بانکی آن، نقطه شروعی برای کاربرانی است که میخواهند درباره این خدمت و نحوه استفاده از آن اطلاعات بیشتری کسب کنند. مراجعهکنندگان میتوانند جزئیات ارائهشده در صفحه خدمت را بررسی کنند و با توجه به نیاز خود، درباره ثبت درخواست تصمیم بگیرند.
همانند هر خدمت آنلاین دیگری، توصیه میشود کاربران پیش از استفاده، اطلاعات مربوط به فرایند، شرایط ارائه خدمت و هزینههای احتمالی را مطالعه کنند و از واردکردن اطلاعات در صفحات نامعتبر خودداری کنند.
جمعبندی
اعتبارسنجی بانکی یکی از ابزارهای ارزیابی وضعیت اعتباری افراد است که میتواند در مسیر برنامهریزی مالی و آمادگی برای دریافت تسهیلات اهمیت داشته باشد. آگاهی از سوابق بازپرداخت، پیگیری بدهیهای معوق و اصلاح مغایرتهای احتمالی، به افراد کمک میکند شناخت دقیقتری از وضعیت خود داشته باشند.
بررسی اعتبار پیش از درخواست وام، جایگزین تصمیم نهایی بانک نیست؛ اما میتواند بخشی از آمادگی مالی متقاضی را تکمیل کند. افرادی که قصد دارند از خدمات آنلاین برای این منظور استفاده کنند، میتوانند با مراجعه به وبسایت پیشخوانک، اطلاعات مربوط به خدمت اعتبارسنجی بانکی را مطالعه کنند و پس از بررسی شرایط، اقدام مناسب را انجام دهند.


